
【SSBJ基準と温対法】取引先にCO2排出量を聞かれたら? 中小製造業が用意する3つの資料
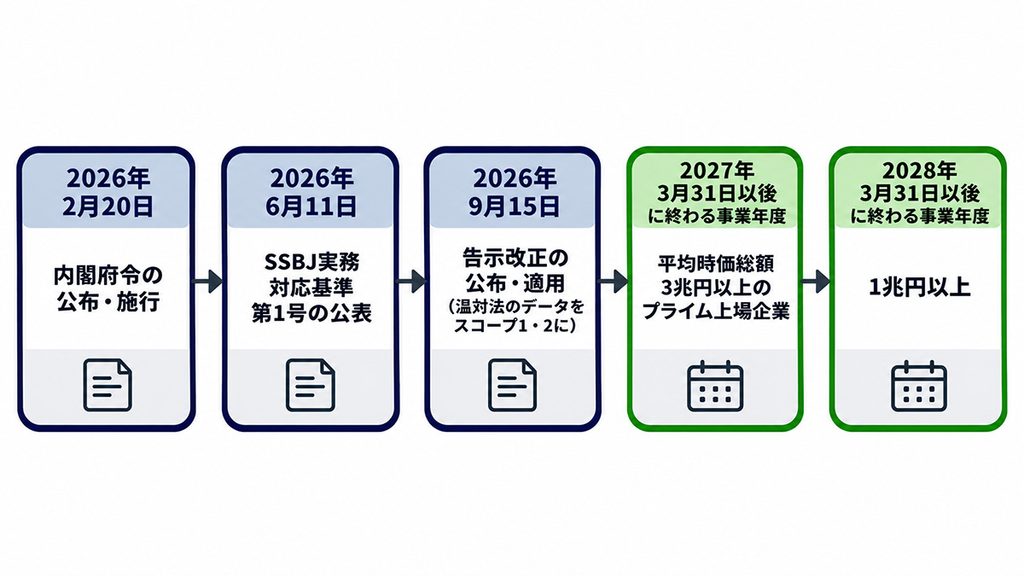
2026年9月15日、金融庁は、サステナビリティ基準委員会(SSBJ)の実務対応基準第1号に関する告示改正を公布・適用しました。
これで、温対法(地球温暖化対策推進法)の制度で国に報告している排出量のデータを、上場企業の開示でスコープ1・2として扱う道筋が示されました。
2月20日には、大手上場企業にSSBJ基準による開示を義務づける内閣府令が公布・施行されています。
結論:
大手の開示が始まると、取引先の中小企業にも「排出量」の質問が届きやすくなります。エネルギー使用量、計算した排出量、取り組みの計画の3つを用意しておくと、質問に落ち着いて答えやすくなります。
この記事では、何が決まったのか、なぜ中小企業に質問が来るのか、聞かれたときに出せる3つの資料をまとめます。
この記事は2026年11月12日時点の情報(金融庁、経済産業省、環境省の公表資料)をもとにしています。
対応の前に、最新の公式の案内をご確認ください。
 クモッタちゃん
「うちは上場していないから関係ない」は、少し違うかも。質問は、取引先から届きます。
この記事の数字:
1兆円(SSBJ基準による開示が義務になる、東証プライム上場企業の平均時価総額の目安。段階的に始まります)
何が決まった? 大手上場企業のサステナビリティ開示が義務に
2月20日の内閣府令により、東証プライム市場に上場し、平均時価総額が一定以上の会社は、有価証券報告書でSSBJ基準によるサステナビリティ情報の開示が求められることになりました。
平均時価総額は、前事業年度末と、その前の4事業年度末の時価総額の平均で判断します。
| 平均時価総額 | 適用が始まる事業年度 |
|---|---|
| 3兆円以上 | 2027年3月31日以後に終わる事業年度から |
| 1兆円以上 | 2028年3月31日以後に終わる事業年度から |
出典:金融庁「企業内容等の開示に関する内閣府令等の一部を改正する内閣府令」等の公表(2026年2月20日)
適用の初年度と翌年度は、サステナビリティ情報を有価証券報告書の後から訂正報告書で出す方法(二段階開示)も認められています。
また、スコープ3の数値などは見積もりを含むため、推論の過程などを記載して合理的に作られていれば、虚偽記載等の責任を負わないとする取扱い(セーフハーバー)も設けられました。
つまり、開示の義務が直接かかるのは大手の上場企業です。
中小企業がこの府令で開示を義務づけられたわけではありません。
9月の告示改正で何が変わった? 温対法の数字がスコープ1・2の土台に
開示の中心になる温室効果ガスの排出量は、3つに分けて数えます。
- スコープ1:自社で燃料を燃やすなどして、直接出した排出
- スコープ2:買った電気や熱を使ったことによる、間接的な排出
- スコープ3:それ以外の、原材料の調達から製品の使用・廃棄までの取引先などの排出
金融庁の6月24日の案内によると、実務対応基準第1号では、温対法の制度で算定した直接の排出量を、期間の調整を除き追加の調整をせずにスコープ1として扱えることが示されています。
温対法の制度で算定した間接の排出量(他社から供給された電気などの使用に伴う排出)はマーケット基準のスコープ2、電気の使用量に国(環境大臣・経済産業大臣)が公表する平均の排出係数を掛けたものはロケーション基準のスコープ2として扱える、とされています。
私たちの見方では、これで大手企業は、国に報告済みの数字を土台に開示を組み立てやすくなります。
そのぶん、残るスコープ3、つまり取引先の排出にどう向き合うかが、次の論点になります。
なぜ中小企業に質問が来る? スコープ3と金融機関
温対法の制度で排出量を国に報告しているのは、エネルギー使用量が原油換算で年1,500kl以上の事業者などです。
令和5年度の排出量の集計では、報告した特定事業所排出者は11,933事業者でした。
この基準に当たらない中小企業には、手元に「国に出した排出量」の数字がありません。
一方、大手企業にとって、部品や材料を納める中小企業の排出は、自社のスコープ3の一部です。
私たちの見方では、見積もりで開示することも認められているものの、取引先の実際の数字があれば説明の根拠が強くなるため、アンケートや質問が届く場面は増えていくと考えています。
金融機関の動きもあります。
環境省は7月28日、地域金融機関向けの「移行計画策定支援実践プログラム」に参加する4つの金融機関を発表しました。
融資先などの排出量(ファイナンスド・エミッション)の分析に取り組むとされています。
取引先だけでなく、取引銀行から排出量やエネルギーの使い方を聞かれることもありえます。
 イナイくん
えっ、うちに届いたアンケートって、そういうことだったの?
聞かれたときに出せる、3つの資料
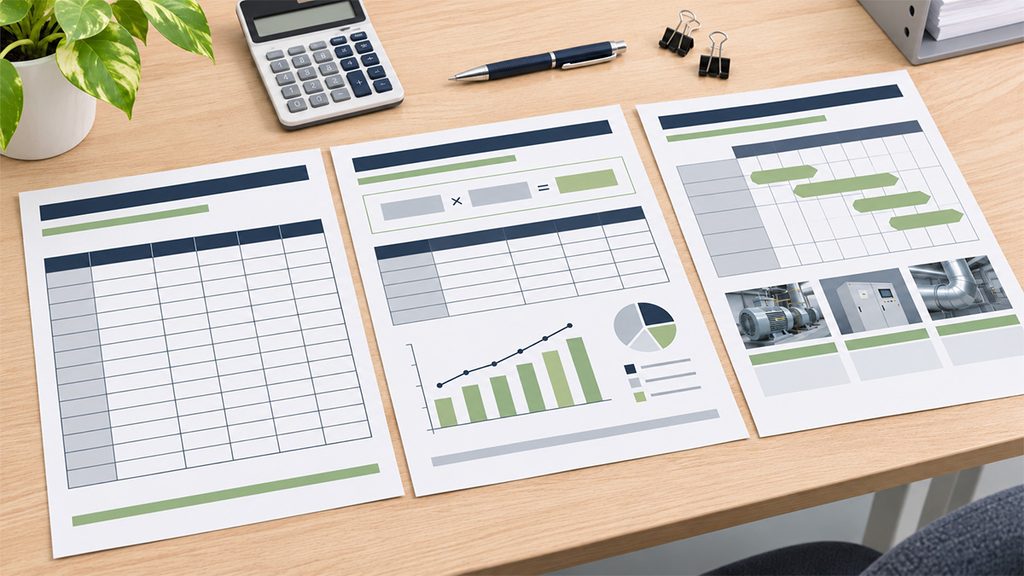
完璧な数字より、「何を、どう数えたか」を説明できることが大切です。
次の3つを、まず1枚ずつ用意します。
- 資料①:エネルギー使用量(12か月・拠点別)
電気、ガス、重油・灯油などの使用量を、請求書から12か月分書き出します。
工場が複数あるなら拠点ごとに分けます。 - 資料②:計算した排出量と、計算の方法
使用量に排出係数を掛けて、スコープ1とスコープ2を計算します。
使った係数の出典(どの公表資料の、どの年度の値か)も書き添えます。
電気は、ロケーション基準とマーケット基準のどちらで計算したかも書きます。 - 資料③:削減の取り組みと、これからの計画
LED化や設備更新など、すでにやったことと、これからやることを1枚にまとめます。
国の省エネ診断の報告書があれば、根拠として添えられます。
製造業の目線
製造業は、生産ラインのモーター、コンプレッサ、空調、乾燥炉などで電気と燃料を多く使います。
資料①で設備ごとの使い方まで見えると、資料③の「どこを減らすか」が具体的になります。
取引先に聞かれる前に用意しておけば、営業の場で「環境対応を説明できる会社」として受け止められやすくなります。
経営判断メモ
| 決めること | 目安の時期 | お金・人の目安(私たちの見方) | 任せる先 |
|---|---|---|---|
| 使用量の集計(資料①)を始めるか | いますぐ | 請求書があれば担当者で数日 | 総務・経理 |
| 排出量の計算(資料②)を内製か外部か | 年内 | 内製なら表計算で可能。外部なら見積もりを取る | 経営者 |
| 取引先・銀行への回答窓口 | 年度内 | 1人を窓口に決める | 経営者から指名 |
次に確かめたい日付
- 2027年3月31日:この日以後に終わる事業年度から、平均時価総額3兆円以上のプライム上場企業で適用(3月決算の会社なら、いまの事業年度)
- 2028年3月31日:この日以後に終わる事業年度から、1兆円以上の会社で適用
- 令和6年度の算定・報告・公表制度の集計結果:11月12日時点で未公表(前の令和5年度分は2025年11月20日に公表)
よくある質問
まとめ
- 2026年、大手上場企業のサステナビリティ開示を義務づける府令と、温対法のデータをスコープ1・2に使える告示改正が公布されました。
- 開示の義務は大手上場企業にかかります。中小企業には、取引先や金融機関からの質問として届きます。
- エネルギー使用量、計算した排出量と計算方法、取り組みの計画。この3つを用意しておくと、質問に落ち着いて答えやすくなります。
 メグム君
数字は、数え方と一緒に出す。それだけで、説明の信頼度が変わります。
- 大手取引先から環境対応について説明を求められるが、示せる資料がない。
ひとこと声をかけてください。
いまの状況をうかがって、何から始めるかを一緒に整理します。
【参考資料】
- 「企業内容等の開示に関する内閣府令等の一部を改正する内閣府令」等の公表について/金融庁/2026年2月20日/https://www.fsa.go.jp/news/r7/shouken/20260220/20260220.html/確認日 2026年11月12日
- サステナビリティ開示基準に関する告示改正(実務対応基準第1号)の公布・適用について/金融庁/2026年9月15日/https://www.fsa.go.jp/news/r8/shouken/20260915/20260915.html/確認日 2026年11月12日
- 告示改正案の公表について(実務対応基準第1号の内容)/金融庁/2026年6月24日/https://www.fsa.go.jp/news/r7/shouken/20260624/20260624.html/確認日 2026年11月12日
- 温室効果ガス排出量 算定・報告・公表制度による令和5(2023)年度温室効果ガス排出量の集計結果/経済産業省・環境省/2025年11月20日/https://www.meti.go.jp/press/2025/11/20251120002/20251120002.html/確認日 2026年11月12日
- 「移行計画策定支援実践プログラム」参加金融機関の決定について/環境省/2026年7月28日/https://www.env.go.jp/press/press_05363.html/確認日 2026年11月12日
この記事を書いた人

関連記事
-
 【サイバー相談窓口、10月27日設置】AIで発信を続ける前に決める「入れてはいけない情報」
-
 【エネルギー白書2026が示す「いま」】中小製造業の脱炭素は何から棚卸しする?
-
 Scope1削減は“現場”から始まる|積水化学工業 × ほっとコンサルティング対談レポート
-
 【環境問題の基礎知識No.04】日本のエネルギーの現状と課題:再生可能エネルギーと今後の展望
-
 【環境問題の基礎知識No.03】温暖化を抑制するために必要な取り組み。エネルギー需要の実態と温室効果ガス排出量の現状
-
 排水で発電できる未来って素敵!次世代に繋げる環境事業。
-
 【SBT認定とは何かをわかりやすく解説】中小企業だからこその取得メリットとは?
-
 【環境問題の基礎知識No.02】環境問題への国際的な取り組みの歴史と現状は?
